
DRIVING HISTORY, ONE MILE AT A TIME


De geboorte van de Amerikaanse occasionmarkt
Een auto kopen was in Amerika in de eerste jaren van de automobiel
niet alleen een kwestie van geld hebben. Ook de manier waarop een
auto werd betaald, ingeruild en vervolgens weer verkocht, moest nog
worden uitgevonden. De Amerikaanse automarkt ontwikkelde zich
daardoor in de jaren twintig en dertig niet alleen rond de productie
van steeds goedkopere auto's, maar ook rond een geheel nieuw
handels- en financieringssysteem.
Van gebruikte auto naar handelswaar
In de eerste jaren van de automobiel werden auto's meestal contant
betaald. Dat was niet vreemd: auto's waren dure producten en banken
stonden niet bepaald te springen om particulieren geld te lenen voor
een auto. Bovendien was nog helemaal niet duidelijk wat een gebruikte
auto waard was. Een auto kon na enkele jaren behoorlijk versleten zijn
en voor een koper was het moeilijk om de technische staat te
beoordelen. Dat veranderde snel. De massaproductie maakte auto's
goedkoper en steeds meer Amerikanen wilden een auto bezitten. Tegelijkertijd ontstond er een probleem voor de dealer: iemand die een nieuwe auto kocht, had vaak al een oude auto. Wat moest daarmee gebeuren?
Aanvankelijk was een inruilauto voor de dealer eerder een last dan een voordeel. Maar in de jaren twintig werd de ingeruilde auto steeds belangrijker. Dealers begonnen de waarde van de oude auto van de prijs van de nieuwe af te trekken en de inruil daarmee feitelijk als onderdeel van de aanbetaling te gebruiken.
Volgens de National Automobile Dealers Association (NADA) was dat een belangrijke reden voor de groeiende behoefte aan betrouwbare informatie over gebruikte-autowaarden. Een tweede reden was nog belangrijker: gebruikte auto's werden in de jaren twintig zó talrijk dat ze een zelfstandige markt vormden. NADA stelde vast dat gebruikte auto's vanaf de jaren twintig tot en met de jaren vijftig structureel talrijker waren dan auto's die via franchisedealers nieuw werden verkocht.
Het ontstaan van de Amerikaanse occasiondealer
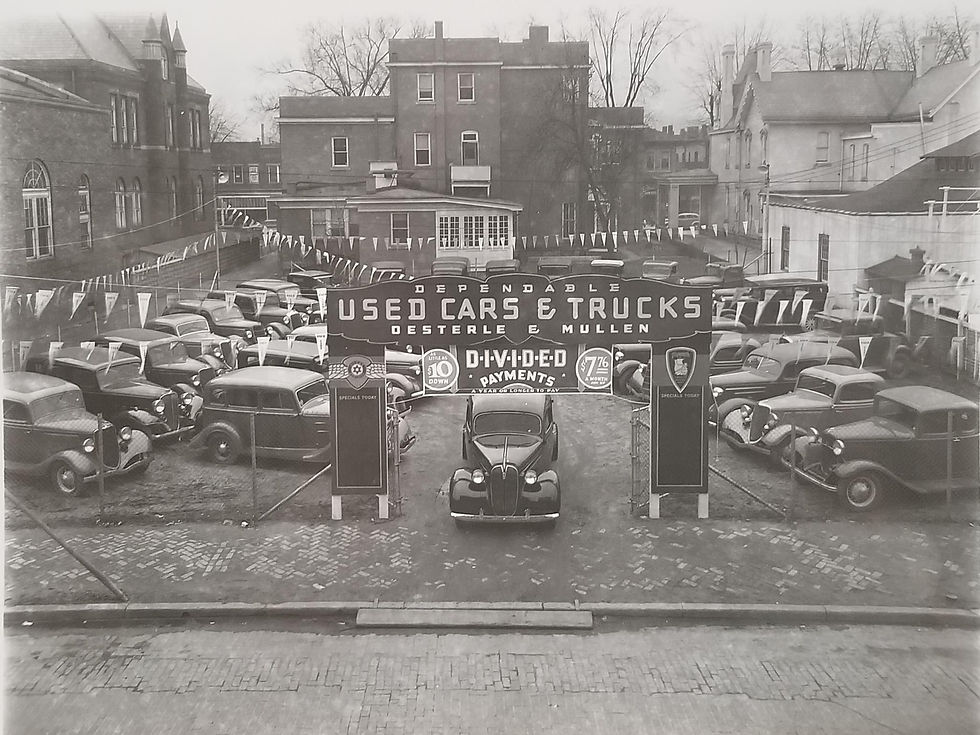
Daarmee ontstond ook het typische Amerikaanse dealerbedrijf zoals we dat tegenwoordig nog kennen. Een dealer verkocht een nieuwe auto, nam de oude auto van de klant in, maakte die eventueel technisch en cosmetisch weer verkoopbaar en zette hem vervolgens opnieuw op zijn terrein.
Dat laatste was niet altijd eenvoudig. In de jaren twintig was de reputatie van gebruikte auto's bepaald niet geweldig. De koper moest maar afwachten wat hij precies kreeg. Een gebruikte auto kon er aan de buitenkant prachtig uitzien, maar mechanisch behoorlijk slecht zijn.
De fabrikanten en hun dealers hadden daarom een probleem: hoe overtuig je iemand ervan dat een gebruikte auto van jouw dealer beter of betrouwbaarder is dan een willekeurige auto die ergens langs de weg of op een onafhankelijk occasionterrein wordt aangeboden?



Chevrolet OK Used Cars
Chevrolet begon in het midden van de jaren twintig met een eigen programma voor gebruikte auto's. Het bekendste onderdeel daarvan was het rode OK-tag. Een advertentie uit 1928 beschreef het als een controlekaart waarop stond welke onderdelen van de auto waren gecontroleerd en welke eventueel waren gereconditioneerd voordat de auto op het verkoopterrein kwam te staan.
Het was dus meer dan alleen een leuk logo. De rode OK-tag moest de koper het gevoel geven dat de auto door de Chevrolet-dealer daadwerkelijk was bekeken en niet zomaar als ingeruilde auto op het terrein was gezet.
De controle omvatte een groot aantal onderdelen, van motor, transmissie en radiator tot carrosserie, lak en interieur. Chevrolet presenteerde de tag als bescherming voor de koper: een auto met zo'n aanduiding had volgens het systeem de noodzakelijke controle en eventuele reconditionering door deskundige monteurs ondergaan.
Een belangrijk detail is dat een Chevrolet-dealer niet uitsluitend Chevrolets verkocht op zijn gebruikte-autoterrein. In advertenties uit die tijd zijn ook gebruikte Fords, Plymouths en andere merken te vinden. Dat was logisch: een klant die een nieuwe Chevrolet kocht, kon immers heel goed een Ford of ander merk als inruilauto achterlaten.
De gebruikte-autoafdeling moest dus niet alleen zorgen voor een nieuwe verkoop, maar ook voor een tweede verkoop. De beroemde rode tag werd aanvankelijk aan de radiator geplaatst. Toen de klassieke, vrijstaande radiateurs uit het straatbeeld verdwenen, verhuisde de aanduiding naar het interieur. Het concept bleef hetzelfde: Chevrolet wilde een gebruikte auto minder onzeker maken voor de koper. In de jaren vijftig en zestig werd OK Used Cars bovendien een zeer herkenbare reclameterm. De gebruikte auto werd niet langer uitsluitend als een goedkope oude auto gepresenteerd, maar als een betrouwbare en betaalbare auto waarmee je nog steeds voor de dag kon komen. Dat was belangrijk in een periode waarin Amerikaanse fabrikanten vrijwel ieder modeljaar nieuwe carrosserieën en styling introduceerden. Een auto van drie jaar oud zag er daardoor al snel zichtbaar ouder uit.


Een meeting van Chevrolet dealers in 1949 met de focus op het OK Used Car label. Foto's van de bibliotheek van de universiteit van Utah.


Ford A-1 Used Cars
Ford gebruikte een vergelijkbaar idee met A-1 Used Cars and Trucks. In Amerikaanse advertenties uit de jaren vijftig werd de koper rechtstreeks aangesproken met de boodschap dat hij voor een A-1 gebruikte auto naar zijn Ford-dealer moest gaan.
Ook hier ging het niet alleen om Fords. Ford-dealers namen auto's van allerlei merken in. De gebruikte-autotak was immers juist afhankelijk van de auto's die klanten bij de aanschaf van een nieuwe Ford achterlieten.
A-1 moet daarbij niet zonder meer worden voorgesteld als exact hetzelfde systeem als Chevrolet's OK-tag. Bij Chevrolet is het historische bewijs voor een herkenbaar inspectie- en reconditioneringssysteem met de rode tag duidelijk. Bij Ford zien we A-1 vooral terug als een door Ford-dealers gebruikt kwaliteits- en marketingconcept, waarbij inspectie, garantie en de betrouwbaarheid van het Ford-dealernetwerk centraal stonden.
In advertenties werden termen gebruikt als “A-1 Real Values”, “A-1 Better Buys” en “A-1 Used Cars and Trucks”. Sommige dealers gaven bovendien een concrete garantie op A-1-occasions. Daarmee verkocht Ford in feite niet alleen de gebruikte auto, maar ook het vertrouwen dat de koper bij een officiële Ford-dealer kocht.


Maar hoe betaalde je dat allemaal?
Minstens zo belangrijk als de opkomst van de occasionmarkt was de ontwikkeling van autofinanciering.
Daar zat een merkwaardige tegenstelling in. De auto werd dankzij massaproductie steeds goedkoper, maar voor een gemiddeld gezin bleef het nog steeds een grote aankoop. Banken waren aanvankelijk terughoudend met autoleningen. In de jaren tien ontstonden daarom gespecialiseerde sales finance companies: ondernemingen die zich specifiek bezighielden met het financieren van auto's.
Het systeem werkte anders dan een eenvoudige lening van de bank aan de koper. Stel dat een auto $1.000 kostte. De klant betaalde bijvoorbeeld $400 aan de dealer en tekende voor de resterende $600. De financieringsmaatschappij financierde vervolgens de transactie en nam het betalingscontract over. De auto diende daarbij als zekerheid. Bij wanbetaling kon de auto worden teruggenomen.
Er waren bovendien allerlei varianten. In de jaren twintig kon een auto worden aangeschaft met een relatief kleine aanbetaling, gevolgd door wekelijkse of maandelijkse betalingen. Sommige constructies eindigden met een relatief grote laatste betaling, wat tegenwoordig een balloon payment zou worden genoemd.
Het Amerikaanse systeem maakte het daardoor mogelijk om een auto te bezitten zonder het volledige bedrag bij aankoop beschikbaar te hebben. Dat klinkt tegenwoordig normaal, maar was in de jaren twintig een belangrijke verandering.
Niet alleen de klant werd gefinancierd
Nog interessanter is dat de financiering niet alleen voor de consument bedoeld was. Een dealer moest immers eerst auto's inkopen om ze te kunnen verkopen. Ook daarvoor ontstond krediet. Financiële instellingen financierden de voorraad van dealers. De auto's op het dealerterrein waren daarmee in feite onderdeel van een met krediet gefinancierde voorraad. Daarmee ontstond een dubbele financiële keten:
fabriek → financier → dealer → voorraad
en vervolgens:
dealer → financier → klant → maandelijkse betalingen
De dealer kon daardoor een veel grotere voorraad aanhouden dan wanneer hij iedere auto volledig uit eigen middelen had moeten betalen. Dit systeem van voorraadfinanciering zou later bekend worden als floorplan financing en is nog altijd een fundamenteel onderdeel van de Amerikaanse autohandel.
GM begrijpt het systeem vroeg
General Motors zag al vroeg dat financiering niet alleen een dienst aan de klant was, maar ook een manier om de hele verkoopketen te ondersteunen. In 1919 richtte GM de General Motors Acceptance Corporation (GMAC) op. De maatschappij financierde zowel dealers als consumenten en werd daarmee een belangrijk onderdeel van GM's verkooporganisatie. In 1923 financierde GMAC volgens historische gegevens al een groot deel van de nieuwe GM-aankopen. Dat was een belangrijk voordeel. GM hoefde niet uitsluitend afhankelijk te zijn van banken die bereid waren een auto te financieren. Het bedrijf beschikte over een eigen financiële arm die de verkoop van zijn auto's kon ondersteunen. De auto-industrie kreeg daarmee feitelijk een systeem waarin productie, dealerbedrijf en krediet steeds nauwer met elkaar verbonden raakten.
Henry Ford moest eerst niets van krediet hebben
Ford koos aanvankelijk een totaal andere weg. Henry Ford was principieel tegen consumentenkrediet. Hij vond het idee dat iemand geld moest lenen om een auto te kopen ongewenst. Ford verkocht auto's daarom bij voorkeur zonder de financiële constructies die GM steeds succesvoller maakte.
In 1923 kwam Ford met het Ford Weekly Purchase Plan. In plaats van een lening af te sluiten, kon een klant iedere week vijf dollar bij een bank storten totdat hij genoeg had gespaard om een Model T te kopen.
Het idee was eenvoudig: eerst sparen, daarna kopen. Het probleem was alleen dat de klant daarvoor geen speciaal Ford-plan nodig had; hij kon net zo goed zelf sparen.
De concurrentie dwong Ford uiteindelijk alsnog richting consumentenkrediet. Ford-dealers konden vanaf het einde van de jaren twintig financiering aanbieden en uiteindelijk werd krediet net zo goed onderdeel van het Ford-verkoopmodel. Een echte Ford-financieringsmaatschappij zoals we die tegenwoordig kennen, Ford Motor Credit, kwam overigens pas in 1959.
De gebruikte auto maakt financiering nog interessanter
De financieringsrevolutie en de groei van de occasionmarkt versterkten elkaar.
Wie een nieuwe auto kocht, kon zijn oude auto inruilen. De waarde daarvan werd onderdeel van de nieuwe transactie. De dealer had vervolgens een gebruikte auto die opnieuw verkocht kon worden. Die tweede koper hoefde op zijn beurt niet noodzakelijk over het volledige bedrag te beschikken en kon eveneens gebruikmaken van krediet.
Zo kon één auto gedurende zijn leven verschillende keren onderdeel worden van een gefinancierde transactie.
Voor de dealer betekende dit bovendien dat een gebruikte auto niet alleen een probleem was dat hij moest zien kwijt te raken. Het werd een voorraadartikel met een eigen marge.
Daarmee ontstond de basis van het Amerikaanse dealerbedrijf zoals dat later zo herkenbaar zou worden: een groot terrein vol nieuwe auto's, een aparte voorraad gebruikte auto's, een werkplaats die ingeruilde auto's kon reconditioneren, een financier die zowel dealer als klant kon bedienen en een verkoper die de verschillende onderdelen van de deal aan elkaar knoopte.
Maar wat was een gebruikte auto waard?
Daarmee kwam het volgende probleem naar voren. Als een dealer een ingeruilde auto moest accepteren, moest hij weten wat die auto waard was.
NADA begon daarom al in 1922 met het verzamelen en bestuderen van gegevens over gebruikte-autowaarden. In 1933 resulteerde dat in de N.A.D.A. Official Used Car Guide, die in zijn eerste jaar voor 21 regio's verscheen en bijna 40.000 exemplaren omvatte. NADA ontwikkelde later ook een standaardformulier voor het taxeren van gebruikte auto's en leidde dealers op in het gebruik van de Guide.
Maar NADA was niet de enige.
In 1926 verscheen de eerste Kelley Blue Book. Les Kelley was zelf actief in de gebruikte-autohandel in Los Angeles. Hij had aanvankelijk een lijst samengesteld van auto's die hij wilde kopen en wat hij ervoor wilde betalen. Andere dealers en banken begonnen die informatie te gebruiken, waarna de lijst uitgroeide tot een officiële prijsgids.
Dat is een mooi voorbeeld van hoe de behoefte vanuit de praktijk ontstond. Een dealer die iedere dag gebruikte auto's inkocht, had behoefte aan een referentiepunt. Een bank die een auto financierde, wilde eveneens weten welke waarde er tegenover de lening stond.
NADA en Kelley Blue Book ontwikkelden zich vervolgens ieder op hun eigen manier tot belangrijke referenties voor de Amerikaanse autohandel. De precieze geschiedenis van Kelley Blue Book verdient een eigen verhaal; voor de ontwikkeling van de occasionmarkt is vooral van belang dat er vanaf de jaren twintig steeds meer sprake was van een gemeenschappelijke taal voor de waarde van een gebruikte auto.
Van gevoel naar systeem
Daarmee werd de occasionhandel steeds professioneler.
Een dealer hoefde niet meer uitsluitend op ervaring en onderhandeling te bepalen wat een ingeruilde auto waard was. Er kwamen waardegidsen, taxatieformulieren, inspecties en reconditioneringsprocedures. Een gebruikte auto kreeg een inkoopwaarde, een bedrag dat nodig was om hem verkoopklaar te maken en uiteindelijk een verkoopprijs waarin de marge van de dealer zat. Dat maakte de occasion tot een zelfstandig handelsproduct. De rode OK-tag van Chevrolet en het A-1-logo van Ford waren de zichtbare kant van die ontwikkeling. Daarachter zat inmiddels een veel groter systeem van taxeren, financieren, inruilen, repareren en opnieuw verkopen.
Een zichzelf versterkend systeem
Vanaf de jaren dertig begonnen al deze ontwikkelingen elkaar te versterken.
De fabriek produceerde grote aantallen nieuwe auto's. De financieringsmaatschappij maakte het mogelijk dat de dealer zijn voorraad kon betalen en dat de consument de auto kon aanschaffen zonder het volledige bedrag direct beschikbaar te hebben. De dealer nam de oude auto in, bepaalde daar een inruilwaarde voor en verkocht die vervolgens opnieuw. NADA en Kelley Blue Book hielpen om die waarde beter te bepalen. Chevrolet gebruikte OK Used Cars om vertrouwen in zijn occasions te creëren en Ford deed iets vergelijkbaars met A-1 Used Cars and Trucks. Het was dus niet één uitvinding die de Amerikaanse occasionmarkt groot maakte. Het was de combinatie van massaproductie, financiering, inruil, waardebepaling, reconditionering en marketing.
En daarmee ontstond een systeem dat voor Amerikanen uiteindelijk volkomen normaal werd: een nieuwe auto

Zelfs een zeldzame Tucker is uiteindelijk een 'used car'.


Kelley Blue Book


Kelley Blue Book
Les Kelley had geen geld en geen baan toen hij in 1914 naar Californië kwam. Hij had wel een oude auto in goede staat, omdat hij handig was en de auto zelf had gereviseerd. Zijn vrienden bewonderden zijn auto en wilden hem kopen. Na veel gedoe verkocht hij hem aan één van hen. Van dat geld kocht hij weer een oude Ford. Na een revisie verhandelde hij deze auto en ruilde er twee in met een toebetaling. Hij reviseerde ook deze en verkocht ze weer. Op die manier kocht en verkocht hij regelmatig auto's en bekostigde hij er zijn school mee.
De inmiddels 21-jarige Les richtte in 1918 de Kelley Kar Company op in Los Angeles. Hij begon met 3 T-Fords en één werknemer: zijn 13-jarige broertje Buster, op een terreintje dat hij leasede van een andere autohandelaar. Zijn auto's vielen onder het door henzelf verzonnen label 'Selected Blue Seal Automobiles'. Toen Buster 18 was, runde hij de werkplaats met 12 monteurs en was Les de verkoopmanager. Ze deden het erg goed en moesten al snel op zoek naar een andere, ruimere locatie. In de jaren 20 was Les ontevreden over het feit dat alle auto's die hij verkocht zwart waren. Zwart was de snelst drogende kleur. Toen Buster op een dag een werknemer sprak die op het punt stond een auto te spuiten, stelde die voor de auto roze te maken. Buster vond het een vreemd voorstel, maar de werknemer zei dat hij de auto gratis weer zwart zou spuiten als hij niet zou verkopen. De verkopen stegen enorm, zo enorm dat hij al snel geen voorraad meer had. Les stelde daarom lijsten op met auto's die hij graag wilde, met prijzen die hij bereid was ervoor te betalen, en liet deze circuleren bij andere handelaren en bij banken. Men vertrouwde al snel op zijn inzichten en de lijsten en boekjes werden gebruikt door banken en autobedrijven in Los Angeles en omgeving. Les kreeg al snel in de gaten dat hij hiermee een goede service kon blijven verlenen aan de branche en aan de banken. Ondertussen kwam DuPont met een verf die, in welke kleur dan ook, in twee uur kon drogen in plaats van een maand; dit veranderde op slag de hele industrie.
Door de data van zijn bedrijf te gebruiken publiceerde hij in 1926 zijn eerste boekje. Het eerste boekje werd uitgegeven onder de naam 'Blue Book of Motor Car Values'. De benaming 'blue book' werd in die tijd gebruikt voor adresboeken waarin mensen met een hoge sociale status werden vermeld (social registers). Emily Post had net een boek uitgegeven over etiquette dat bekend zou staan onder de naam 'The Blue Book of Social Usage'. De term 'blue book' stond dus gelijk aan 'waardevolle informatie'. Vanwege de blauw met gouden ribbon die bij zijn 'Selected Blue Seal Automobiles' hoorde, koos hij dat logo ook om weer te geven op de cover van zijn boekje. Het boekje van Les bevatte duizenden nieuwprijzen en contante waardes.
In de jaren 30 stond er dagelijks een rij auto's voor de deur om te worden getaxeerd. Inmiddels was Buster de general manager geworden. Toen het aantal abonnementen explosief steeg, verhuisde het bedrijf naar de hoek van Figueroa en Pico in Los Angeles en werd het de grootste gebruikte-autohandel in de wereld. De werkplaats met schadeafdeling was op een andere locatie aan Pico en er werkten ruim honderd mensen. Men verkocht alleen gebruikte auto's die men direct inkocht van de eigenaren of inruilers van dealers. Dealers verkochten immers geen gebruikte auto's. In de jaren na de beurscrash kocht men soms hele voorraden op van failliete dealers. De Kelleys startten daarnaast ook hun eigen verzekeringsmaatschappij en autoclub. Beide werden bij de auto's verkocht en soms moest er zelfs rijles gegeven worden aan de kopers.
In de jaren 40 kocht men de auto's in het oosten en werden ze met treinwagons vervoerd naar LA, soms wel 1.000 per maand. Soldaten die naar het front moesten konden hun auto verkopen aan de Kelley Kar Company en mochten er in blijven rijden tot ze vertrokken. Na de Tweede Wereldoorlog nam de vraag naar auto's enorm toe en daarmee ook de vraag en populariteit van Kelley’s boekjes. Men bood nu het G.I. Credit-plan aan voor terugkerende soldaten. Men hoefde niet aan te betalen, maar moest wel in 5 jaar aflossen. Gedurende de Tweede Wereldoorlog gebruikte de overheid de Blue Book-waardes om een maximumprijs te bepalen voor gebruikte auto's die anders onbetaalbaar zouden worden vanwege de grote vraag en tekorten. Les kocht ondertussen een Ford-franchise, waardoor het bedrijf nu ook nieuwe auto's kon verkopen. Reclame-innovaties bestonden uit full-page krantenadvertenties en voor het eerst ook televisiespotjes waarin de auto's werden omschreven en aangeprezen. De reclames duurden soms 15 minuten en toonden Buster die rondliep in de showroom en vertelde over hun 30-dagen garantie. Men kon een gekochte auto binnen 30 dagen omruilen voor een andere gelijkwaardige of duurdere auto.
In de jaren 50 was Kelley niet alleen de grootste gebruikte-autohandelaar, maar ook de grootste Ford-dealer van het land.
In 1962 stopte Kelley met de verkoop van auto's, mede omdat men wederom moest verhuizen vanwege groei. Door de gestegen grondprijzen in LA zag men hiervan af. Sinds de verkoop richtte Buster zich met zijn zoon Bob geheel op de samenstelling van het Blue Book, dat om de maand verschijnt. Kelley was de eerste publicatie die de tellerstand van een voertuig gebruikte om de waarde ervan vast te stellen. Men ontwikkelde ook gidsen voor campers, caravans, ATV’s, snowmobiles en motoren. In de jaren 70 was de gemiddelde leeftijd van een auto 9 jaar. Het boekje ging maar tot 7 jaar. Er werd een nieuwe gids uitgebracht, de Older Car Guide. Later kwam er zelfs een Early Model Guide die teruggaat tot 1946. In 1978 trad Bob’s zoon Mike ook toe tot de firma. Mike had een IT-achtergrond, wat het bedrijf een voorsprong gaf op het gebied van technologie. Het bedrijf was groot in informatievoorziening en dat verliep via losse lijsten, naar boekjes en, na het aantreden van Mike, ook via software en later het internet. In 1981 werd Mike general manager.
Na Les Kelley’s overlijden in 1990, hij was 93 en nog steeds betrokken bij zijn bedrijf, zette Bob Kelley het werk voort totdat hij en zijn zoon Mike hiermee in 2000 stopten.
In 1993 werd voor het eerst een gids voor consumenten gepubliceerd. Het boek was regelmatig te vinden in de USA Today bestsellerslijst en was het bestverkochte automotive boek. In 1995 richtte het bedrijf een website op waar men de prijzen van nieuwe auto's kon opzoeken. Een jaar later volgden de restwaardes. Binnen twee jaar was dit de meest bezochte website op het internet (voorwaarden voor deze claim zijn mij onbekend). In de eerste drie weken vroeg men $3,95 per rapport, maar na klachten koos men ervoor de rapporten gratis aan te bieden, maar dan wel ondersteund met reclame. De website stond in juni 2017 op nummer 2.144 in een door Alexa Internet opgestelde lijst van de bestbezochte websites. Er is ook software beschikbaar voor dealers, financiële instellingen en verzekeringsmaatschappijen.
Vele jaren was er geen prijsinformatie te vinden op nieuwe auto's, tot senator Monroney in 1958 een wet introduceerde die een prijslabel verplicht stelde op iedere nieuwe auto waarop de uitrusting te zien was en tevens de adviesprijs van de fabrikant (MSRP). Na het invoeren van deze wet nam het consumentenvertrouwen nog meer toe en namen ook de verkopen toe. Deze Window Sticker wordt vandaag de dag nog steeds het Monroney-label genoemd. Gebruikte auto's werden echter nog tot ver in de jaren 90 voorzien van teksten op de voorruit met 'low mileage', 'fully loaded', 'airconditioning' etc. Kelley innoveerde wederom en introduceerde in 1992 software voor de handelaren waarmee men een Blue Book-windowsticker kon printen met de tellerstand, uitrusting etc., samen met de Blue Book-value en de dealer vraagprijs.


De verzekeringstak en autoclub zijn al decennia geleden stopgezet, maar het bedrijf rapporteert nog steeds marktwaardes voor nieuwe en gebruikte auto’s en motoren. Naast de marktwaarde voorziet men ook in een aankoopwaarde. Alles is gebaseerd op echte transacties en wordt regelmatig aangepast aan de marktomstandigheden. Voor nieuwe auto’s worden de adviesprijzen en factuurprijzen gecommuniceerd. Men introduceerde in 2002 de 'Fair Purchase Price', die consumenten helpt om een goed gefundeerd besluit te nemen bij de aankoop van een auto. Het betreft een gemiddelde transactieprijs per regio, oftewel de echte gefactureerde prijs in plaats van de MSRP-adviesprijs. In 2004 koopt men CDM Data. Met behulp van hun software kunnen dealers auto’s opnemen en adverteren.
Voor gebruikte voertuigen communiceert men de marktwaarde, verkoopwaarde, inruilwaarde en handelswaarde. Men publiceert ook reviews en ratings en een kostenoverzicht voor de eerste 5 jaar van een gebruikte auto. In de beginjaren van de 21e eeuw introduceert men previews van nieuwe auto’s, vergelijkingen, Blue Book-advertenties en een kijk op de markt. Het aantal bezoeken op de website overtreft de 10 miljoen per maand. Er komen zelfs awards voor de voertuigen met de beste restwaarde. De website wordt uitgebreid met consumentenreviews, restwaardes, videopresentaties, 360-gradenvideo’s en meer. Men trekt dan al 160 miljoen bezoekers per jaar.
In 2010 werd het bedrijf overgenomen door Autotrader.com. Sinds 2014 maken zowel Kelley Blue Book als Autotrader deel uit van Cox Automotive. In 2013 ging Kelley Blue Book een samenwerking aan met Bitauto Holdings Ltd. om ook op de Chinese markt actief te worden.

